Domain cdre.de kaufen?
Wir ziehen mit dem Projekt
cdre.de um.
Sind Sie am Kauf der Domain
cdre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cdre.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Fitzek, Sebastian: PlaylistPlaylist , Psychothriller | SPIEGEL Bestseller | Der musikalische Psychothriller mit eigener Playlist mit 15 exklusiven Songs von Künstlern wie Silbermond, Beth Ditto, Kool Savas uvm. , Ladestationen & Wallboxen > Ladestationen & -geräte , Erscheinungsjahr: 20211027, Produktform: Leinen, Autoren: Fitzek, Sebastian, Seitenzahl/Blattzahl: 400, Keyword: Alexander Zorbach; Alle Farben; Argon Playlist; Audible Playlist; Augenjäger; Augensammler; Bestseller-Autor; Beth Ditto; Ein Monolog; Entführung; Erlkönig; Johannes Oerding; Kool Savas; Lotte; Namika; Playlist; Playlist Album; Playlist CD; Playlist Download; Playlist Stream; Playlist Vinyl; Privatdedektiv; Rea Garvey; Rose; Silbermond; Sony Music Entertainment; Thriller Reihe; Thriller Teenager; Tim Bendzko; blinde Ermittlerin; deutsche thriller autoren; exklusive Songs; fitzek bücher; fitzek bücher reihenfolge; iPod; playlist rose; psycho thriller; psychothriller; psychothriller bücher; sebastian fitzek; sebastian fitzek bestseller; spannende bücher; thriller; thriller berlin, Fachschema: Berlin / Roman, Erzählung, Lyrik, Essay~Pop (Musik), Fachkategorie: Moderne und zeitgenössische Belletristik~Psychothriller~Kriminalromane und Mystery~Musiker, Sänger, Bands und Gruppen, Region: Berlin, Zeitraum: 2020 bis 2029 n. Chr., Warengruppe: HC/Belletristik/Kriminalromane, Fachkategorie: Unterhaltungsmusik, Popmusik, Thema: Nervenkitzeln, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Droemer HC, Verlag: Droemer HC, Verlag: Droemer, Länge: 218, Breite: 144, Höhe: 38, Gewicht: 621, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Autor: 9783426519448 9783426281550 9783426283868, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 257438822,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
La Melodie - Der Klang von Paris, DVDAls Der Violinist Simon Daoud (kad Merad) Seine Neue Stelle Als Musiklehrer Im Pariser Banlieue Antritt, Erwartet Ihn Kein Traumjob: Die Schüler Unterschiedlichster Herkunft, Denen Er Das Geigenspiel Beibringen Soll, Sind Für Ihn Nur Eine Unbändige...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag Die schnelle Stunde Musik: RhythmusKurzfristig eine Vertretungsstunde aufgebrummt bekommen und keine Ahnung, was Sie so schnell aus dem Hut zaubern sollen? Oder haben Sie eine Lücke in Ihrem Musikunterricht zu füllen?Mit diesen vier originellen Unterrichtsstunden zum Thema "Rhythmus" haben Sie immer das Richtige parat. Keine Vorbereitung, kein Basteln, keine aufwendigen Materialien. Auf dem Weg zum Klassenraum oder am Kopierer lesen Sie sich den Stundenverlauf kurz durch und schon kann es losgehen. Durch den klaren Aufbau, witzige Zeichnungen und nützliche Angaben zu Klassenstufe, Zeit und Varianten sind Sie in nur 5 Minuten bestens vorbereitet für eine sinnvolle und interessante Stunde! Die Ideen sind abwechslungsreich und immer auf eine Schulstunde angelegt, zum Teil erweiterbar auf eine Doppelstunde.Und das Beste: Die Schüler werden von den kurzweiligen und spannenden Unterrichtsstunden begeistert sein!Die einzelnen Stunden im Überblick:Noten- und Pausenwerte Rhythmusbausteine Bodypercussion/Schulbankpercussion Rhythmusinstrumente7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
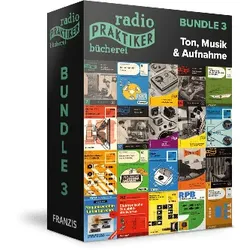
Radio-Praktiker Bücherei E-Book-Bundle 3 - Ton, Musik & AufnahmeWillkommen im Paradies für HiFi-Bastler, Audio-Enthusiasten und Akustik-Nostalgiker! Erinnern Sie sich noch an das rhythmische Klacken eines startenden Tonbands, das warme Fundament eines selbst berechneten Basslautsprechers oder das faszinierende Innenleben der ersten elektronischen Orgeln? Die Ära, in der Tonstudiotechnik und High-Fidelity noch echte Handarbeit waren und exzellenter Klang durch ausgeklügelte analoge Schaltungen entstand, hat bis heute nichts von ihrer Faszination verloren. Die legendäre ?Radio-Praktiker-Bücherei? (RPB) aus dem Franzis-Verlag war über Jahrzehnte hinweg der verlässliche Wegbegleiter für Tonschaffende, Akustiker und ambitionierte Bastler. Sie brachte komplizierte Wellenphänomene, NF-Schaltungskonstruktionen und Bauanleitungen exakt auf den Punkt ? verständlich, praxisnah und meisterhaft dokumentiert. Ein Meilenstein der Audio-Geschichte ? exklusiv als ...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOHL Verlag Balladen in Melodie und RhythmusDieser vielseitige Band ist für den Einsatz in der Sekundarstufe (Klassen 7 bis 10) konzipiert und eignet sich besonders für einen fachübergreifend einsetzbaren Unterricht. Im Mittelpunkt stehen abwechslungsreiche Materialien für den Literaturunterricht, die sowohl die Kompetenzen im Textverständnis als auch im kreativen Schreiben nachhaltig fördern.Die enthaltenen Arbeitsblätter bieten eine motivierende Auswahl klassischer Balladen und verbinden diese mit handlungsorientierten Aufgaben zur intensiven Literaturarbeit. Die Kopiervorlagen sind so aufgebaut, dass sie sich ideal für selbstständige Lernphasen eignen – etwa in der Freiarbeit – und durch integrierte Lösungen eine einfache Selbstkontrolle ermöglichen.Als literarische Form beschreibt die Ballade seit dem 18. Jahrhundert ein mehrstrophiges Gedicht, das häufig dramatische, heldenhafte oder tragische Ereignisse erzählt. Gleichzeitig findet sich die Ballade auch in der Musik als erzählende und emotional geprägte Darstellungsform wieder. Diese Verbindung bildet die Grundlage für einen modernen, fachübergreifend einsetzbaren Ansatz, der Deutsch, Musik und Theater miteinander verknüpft.Im Zentrum des Materials stehen kreative Zugänge zu bekannten Balladen wie „Herr von Ribbeck auf Ribbeck“, „Regenballade“, „John Maynard“ und „Nis Randers“. Unterschiedliche Methoden wie Lesekonferenz, Bearbeitungskarussell oder die Arbeit als „Balladendetektive“ sorgen für einen abwechslungsreichen Unterricht und fördern sowohl analytische Fähigkeiten als auch das kreative Schreiben, etwa beim Verfassen eines eigenen Aufsatzes oder bei der Weiterentwicklung von Texten.Ein besonderer Schwerpunkt liegt auf den Vertonungen von Achim Reichel, die einen motivierenden Zugang zu den Texten eröffnen. Durch die Verbindung von Literatur und Musik wird das Verständnis vertieft und gleichzeitig ein emotionaler Zugang geschaffen. Ergänzend bieten sich vielfältige Möglichkeiten zur szenischen Umsetzung – etwa im Rahmen einer Theater-AG oder bei der Erarbeitung kleiner Theaterstücke.Damit eignet sich dieser Band ideal für einen modernen, lebendigen Literaturunterricht, der klassische Inhalte mit kreativen und praxisnahen Methoden verbindet und Schüler aktiv in die Welt der Literatur eintauchen lässt.52 Seiten, mit Lösungen17,80 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Fitzek, Sebastian: PlaylistPlaylist , Psychothriller | SPIEGEL Bestseller | Der musikalische Psychothriller mit eigener Playlist mit 15 exklusiven Songs von Künstlern wie Silbermond, Beth Ditto, Kool Savas uvm. , Ladestationen & Wallboxen > Ladestationen & -geräte , Erscheinungsjahr: 20211027, Produktform: Leinen, Autoren: Fitzek, Sebastian, Seitenzahl/Blattzahl: 400, Keyword: Alexander Zorbach; Alle Farben; Argon Playlist; Audible Playlist; Augenjäger; Augensammler; Bestseller-Autor; Beth Ditto; Ein Monolog; Entführung; Erlkönig; Johannes Oerding; Kool Savas; Lotte; Namika; Playlist; Playlist Album; Playlist CD; Playlist Download; Playlist Stream; Playlist Vinyl; Privatdedektiv; Rea Garvey; Rose; Silbermond; Sony Music Entertainment; Thriller Reihe; Thriller Teenager; Tim Bendzko; blinde Ermittlerin; deutsche thriller autoren; exklusive Songs; fitzek bücher; fitzek bücher reihenfolge; iPod; playlist rose; psycho thriller; psychothriller; psychothriller bücher; sebastian fitzek; sebastian fitzek bestseller; spannende bücher; thriller; thriller berlin, Fachschema: Berlin / Roman, Erzählung, Lyrik, Essay~Pop (Musik), Fachkategorie: Moderne und zeitgenössische Belletristik~Psychothriller~Kriminalromane und Mystery~Musiker, Sänger, Bands und Gruppen, Region: Berlin, Zeitraum: 2020 bis 2029 n. Chr., Warengruppe: HC/Belletristik/Kriminalromane, Fachkategorie: Unterhaltungsmusik, Popmusik, Thema: Nervenkitzeln, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Droemer HC, Verlag: Droemer HC, Verlag: Droemer, Länge: 218, Breite: 144, Höhe: 38, Gewicht: 621, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Autor: 9783426519448 9783426281550 9783426283868, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 257438822,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
La Melodie - Der Klang von Paris, DVDAls Der Violinist Simon Daoud (kad Merad) Seine Neue Stelle Als Musiklehrer Im Pariser Banlieue Antritt, Erwartet Ihn Kein Traumjob: Die Schüler Unterschiedlichster Herkunft, Denen Er Das Geigenspiel Beibringen Soll, Sind Für Ihn Nur Eine Unbändige...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Auer Verlag Die schnelle Stunde Musik: RhythmusKurzfristig eine Vertretungsstunde aufgebrummt bekommen und keine Ahnung, was Sie so schnell aus dem Hut zaubern sollen? Oder haben Sie eine Lücke in Ihrem Musikunterricht zu füllen?Mit diesen vier originellen Unterrichtsstunden zum Thema "Rhythmus" haben Sie immer das Richtige parat. Keine Vorbereitung, kein Basteln, keine aufwendigen Materialien. Auf dem Weg zum Klassenraum oder am Kopierer lesen Sie sich den Stundenverlauf kurz durch und schon kann es losgehen. Durch den klaren Aufbau, witzige Zeichnungen und nützliche Angaben zu Klassenstufe, Zeit und Varianten sind Sie in nur 5 Minuten bestens vorbereitet für eine sinnvolle und interessante Stunde! Die Ideen sind abwechslungsreich und immer auf eine Schulstunde angelegt, zum Teil erweiterbar auf eine Doppelstunde.Und das Beste: Die Schüler werden von den kurzweiligen und spannenden Unterrichtsstunden begeistert sein!Die einzelnen Stunden im Überblick:Noten- und Pausenwerte Rhythmusbausteine Bodypercussion/Schulbankpercussion Rhythmusinstrumente7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Musik, Tanz und Rhythmus - Disney Classics, DVDMusik, Tanz Und Rhytmus - Eine Zeitlose Sammlung Von Musikalischen Disney-klassikern, Die Für Jeden Geschmack Einen Ohrenschmaus Enthält.in 'donald Im Sambafieber' Zeigt Superstar Donald Bei Heißen Rhytmen, Was Wirklich In Ihm Steckt. Eine Kleine...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Mathematik der Musik: Harmonie, Rhythmus und Melodie in Zahlen, Taschenbuch von Mina Kumari, Verlag Unser Wissen, 978-620-7-59578-5Mathematik Der Musik: Harmonie, Rhythmus Und Melodie In Zahlen, Taschenbuch Von Mina Kumari, Verlag Unser Wissen, 978-620-7-59578-5, Seitenanzahl: 7243,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.